El Tribunal Supremo Administrativo falla a favor de Antti Koivula en disputa fiscal prolongada
KHO permite deducir €365,606 en apuestas perdedoras de 2020; otros gastos devueltos a revisión
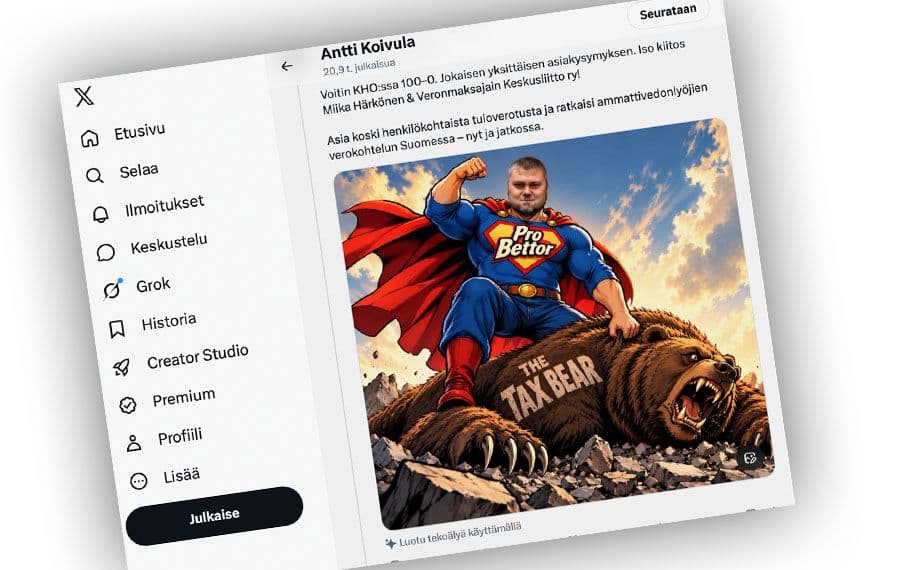
Puntos clave
- El Tribunal Supremo Administrativo de Finlandia (KHO) falló el 1 de octubre de 2026 que las apuestas no‑EEE de 2020 de Antti Koivula constituyeron actividad generadora de ingresos, permitiendo deducir €365,606 en stakes perdedores.
- Koivula realizó 2,145 apuestas en 2020, con stakes totales de €365,606, retornos de €406,713 y un resultado neto en apuestas de aproximadamente €41,100.
- KHO anuló una rectificación fiscal previa que había incrementado la renta imponible de Koivula en €112,369.48 y eliminado un incremento de impuesto de €1,154.60; además ordenó a Verohallinto pagar €5,820 en costas legales.
- La deducibilidad de gastos de teléfono, internet, oficina en casa, viajes y entradas de fútbol fue devuelta al órgano de ajuste fiscal para una revisión adicional.
El Tribunal Supremo Administrativo de Finlandia (Korkein hallinto-oikeus, KHO) falló el 1 de octubre de 2026 que la actividad de apuestas de Antti Koivula constituyó una actividad generadora de ingresos según la Ley del Impuesto sobre la Renta para su tributación de 2020, permitiéndole deducir las apuestas perdedoras. La decisión cierra una disputa de más de cinco años a favor de Koivula pero devuelve otros conceptos de gasto —incluidos teléfono, internet y entradas de partidos— al Consejo de Ajuste Fiscal para una revisión adicional.
Qué determinó la decisión del KHO sobre los impuestos de Antti Koivula en 2020
KHO concluyó que las apuestas de Koivula se realizaron con el propósito de obtener ingresos y que su escala y carácter sistemático las convirtieron en una forma de tulonhankkimistoiminta (actividad generadora de ingresos) según la Ley del Impuesto sobre la Renta. El razonamiento del tribunal se centró en la extensión, la planificación y la persistencia de su actividad en lugar de tratar los resultados como dependientes únicamente del azar.
La decisión permitió específicamente a Koivula deducir la totalidad de las apuestas que pagó en apuestas fuera del EEE (no pertenecientes al Espacio Económico Europeo) en 2020 —un total de €365,606— de su renta imponible del trabajo. Koivula realizó 2,145 apuestas durante el año; los retornos totales fueron de €406,713, produciendo un resultado neto en apuestas de aproximadamente €41,100.
KHO revocó un ajuste fiscal anterior que había tratado como deducibles únicamente las apuestas en las apuestas ganadoras. Esa interpretación previa por parte de la Administración Tributaria de Finlandia (Verohallinto) había excluido las apuestas perdedoras, lo que había inflado la renta imponible declarada de Koivula en relación con su resultado neto real en apuestas.
Consecuencias financieras y costas
Porque KHO falló a favor de Koivula, el tribunal rescindió la anterior rectificación fiscal y eliminó un incremento de impuesto de €1,154.60 que se había aplicado. Se ordenó a Verohallinto que reembolsara las costas legales de Koivula, que ascendieron a €5,820.
Previamente en el proceso, Verohallinto había aumentado la renta imponible del trabajo de Koivula en €112,369.48 y había gravado un adicional de €1,154.60 en sanciones fiscales. Koivula afirma que ya pagó algo más de €12,000 sobre su beneficio realizado en apuestas de poco más de €41,000. Tras la etapa de ajuste fiscal afrontó una posible reclamación adicional de impuestos de aproximadamente €57,000, que acumuló intereses durante varios años y, según su estimación, había crecido hasta unos €75,000 (él describió esa cifra como orientativa en lugar de exacta).
Qué conceptos de gasto siguen sin decidirse
No todas las deducciones de Koivula se resolvieron con la sentencia del KHO. El tribunal devolvió al órgano de ajuste fiscal las cuestiones sobre la deducibilidad de costes relacionados con una oficina en casa, teléfono, internet, gastos de oficina, publicaciones, viajes de negocios y entradas de partidos de fútbol para una consideración adicional. Esos elementos se examinarán en el proceso de revisión administrativa existente en lugar de por el Tribunal Supremo Administrativo en esta decisión.
Antecedentes sobre la actividad de Koivula y el razonamiento del tribunal
Koivula es especialista en derecho del juego y ex apostador profesional que ahora se desempeña como jefe de cumplimiento en Hippos ATG Oy. Declaró a medios y programas del sector que entre 2010 y 2020 sustentó a su hogar mediante apuestas profesionales. Durante los periodos más intensos dijo dedicar entre 50 y 100 horas semanales a las apuestas y entre 30 y 50 horas en intervalos más tranquilos, centrándose principalmente en el fútbol finlandés, donde buscaba errores de valoración en las cuotas de las casas mediante investigación y análisis.
Aunque KHO no categorizó las apuestas como actividad comercial o empresarial (elinkeinotoiminta), el tribunal concluyó que los resultados no se debían simplemente al azar. La naturaleza organizada, planificada y persistente del trabajo satisfizo los criterios para actividad generadora de ingresos; esa clasificación legal permitió la deducción de las apuestas perdedoras en las apuestas fuera del EEE en cuestión.
La sentencia no estableció umbrales numéricos de horas trabajadas o tamaños de apuesta que definieran las apuestas profesionales en otros casos. KHO subrayó la valoración de los hechos en su conjunto —enfoque sistemático, longevidad y propósito de obtener ingresos— en lugar de crear una regla fija sobre horas o cantidades.
Implicaciones personales y sectoriales citadas por Koivula
Koivula describió la fase temprana de la disputa como financieramente seria: en la primavera de 2022 las autoridades habían estimado una renta imponible en torno a €350,000, que según sus cálculos habría generado una factura fiscal de aproximadamente €166,000. La perspectiva de esa responsabilidad adicional, más años de intereses acumulados, fue una carga personal material; declaró a Nettipokeri.com que no era rico y que tenía tres hijos pequeños que mantener.
También reflexionó públicamente sobre el posible efecto más amplio para otros apostadores profesionales finlandeses, diciendo que la decisión podría dar una base más sólida para revisar ajustes fiscales pasados para quienes llevaron a cabo apuestas de manera profesional y sistemática.
"En olen miljonääri enkä taloudellisesti riippumattomassa tilanteessa. Minulla on kolme pientä lasta ja elätän perhettäni," dijo Koivula a Nettipokeri.com, describiendo la presión personal que le impuso el caso.
En otro programa, Koivula especuló sobre los motivos detrás de enfoques fiscales agresivos y los riesgos más amplios que podrían presentar para jugadores y profesionales.
"Olen leikitellyt ajatuksella, että onko verohallinnon ajatuksena että saadaan toista sataa tuhatta oikeuskeissiä ja että laitetaan peliongelmaiset ja ammattipelaajat istumaan vankilaan," dijo en el Vedonlyöntistudio de AtleettiTV.
Contexto más amplio: regulación, licencias y protección del consumidor
Koivula comentó la nueva ley del juego y la importancia de mejorar las protecciones al consumidor para los jugadores. Contrastó los estándares de servicio al cliente de algunos operadores con base en Malta, Curaçao y Costa Rica con los de mercados licenciados y advirtió que el marketing de afiliados e influencers es una actividad comercial considerable que puede migrar a canales offshore si la regulación doméstica se endurece. El contexto regulatorio hace que la cuestión de la clasificación fiscal sea relevante para debates de política más amplios sobre licencias y salvaguardias para el consumidor. Para operadores y profesionales fiscales, la sentencia aclara que las apuestas sistemáticas y a largo plazo realizadas con la intención de producir ingresos pueden tratarse como actividad generadora de ingresos a efectos fiscales en Finlandia, con el efecto de que las apuestas pueden ser deducibles —al menos para las apuestas fuera del EEE en cuestión en este caso—. Asimismo, operadores interesados en las implicaciones comerciales podrán leer más en nuestra sección de [b2b](/b2b) y en el análisis de [regulación](/regulation).
Para operadores, reguladores y profesionales fiscales la sentencia aclara que las apuestas sistemáticas y a largo plazo llevadas a cabo para producir ingresos pueden considerarse actividad generadora de ingresos a efectos fiscales en Finlandia, con el efecto de que las apuestas pueden ser deducibles —al menos para las apuestas fuera del EEE tratadas en este caso.
Si los lectores desean más detalles sobre desarrollos legales vinculados a la regulación del juego, consulten la cobertura en nuestra regulation sección.
Preguntas frecuentes
¿Qué decidió el KHO en el caso fiscal de Antti Koivula el 1 de octubre de 2026?
KHO determinó que la actividad de apuestas de Koivula en 2020 constituía una actividad generadora de ingresos según la Ley del Impuesto sobre la Renta y permitió la deducción de stakes utilizados en apuestas perdedoras fuera del EEE por €365,606; además anuló una rectificación previa y devolvió otras cuestiones de gasto al órgano de ajuste fiscal.
¿Cuántas apuestas y qué totales financieros declaró Koivula para 2020?
Koivula declaró 2,145 apuestas en 2020 con stakes totales de €365,606 y retornos totales de €406,713, lo que produjo un resultado neto aproximado de €41,100.
¿Qué decidió anteriormente la Administración Tributaria finlandesa y cuáles fueron las consecuencias?
Verohallinto había aceptado únicamente las stakes de las apuestas ganadoras como deducibles, lo que llevó a aumentar la renta imponible de Koivula en €112,369.48 y a imponer un incremento de impuesto de €1,154.60; esas medidas fueron revocadas tras la sentencia del KHO y Verohallinto fue condenado a reembolsar €5,820 en costas legales.
¿Qué gastos siguen sin resolverse tras la decisión del KHO?
La decisión dejó sin resolver la deducibilidad de gastos relacionados con oficina en casa, teléfono, internet, costes de oficina, publicaciones, viajes de negocios y entradas para partidos de fútbol, y devolvió esos asuntos al órgano de ajuste fiscal para su consideración.
Etiquetas
Sobre el autor
Oliver Grant
Corresponsal de tecnología del sector
Oliver Grant cubre la maquinaria tecnológica y de negocio del iGaming: acuerdos de plataformas y datos, herramientas de IA y cumplimiento, cambios en la afiliación y el marketing, y las cifras trimestrales detrás de todo ello. Sus artículos abren con el anuncio, citan proveedores y cifras tal como se publicaron y separan la capacidad real de la promesa del comunicado. Cuando un proveedor lanza un nuevo motor o un regulador endurece las normas de publicidad, Oliver Grant explica qué cambia de verdad para las empresas implicadas.
Más de Oliver Grant









