Marina Bay Sands registra caída de EBITDA ajustado en el tercer trimestre de 2026
El resort de Singapur informó una reducción por menor hold en mesas pese a alzas en ocupación hotelera.
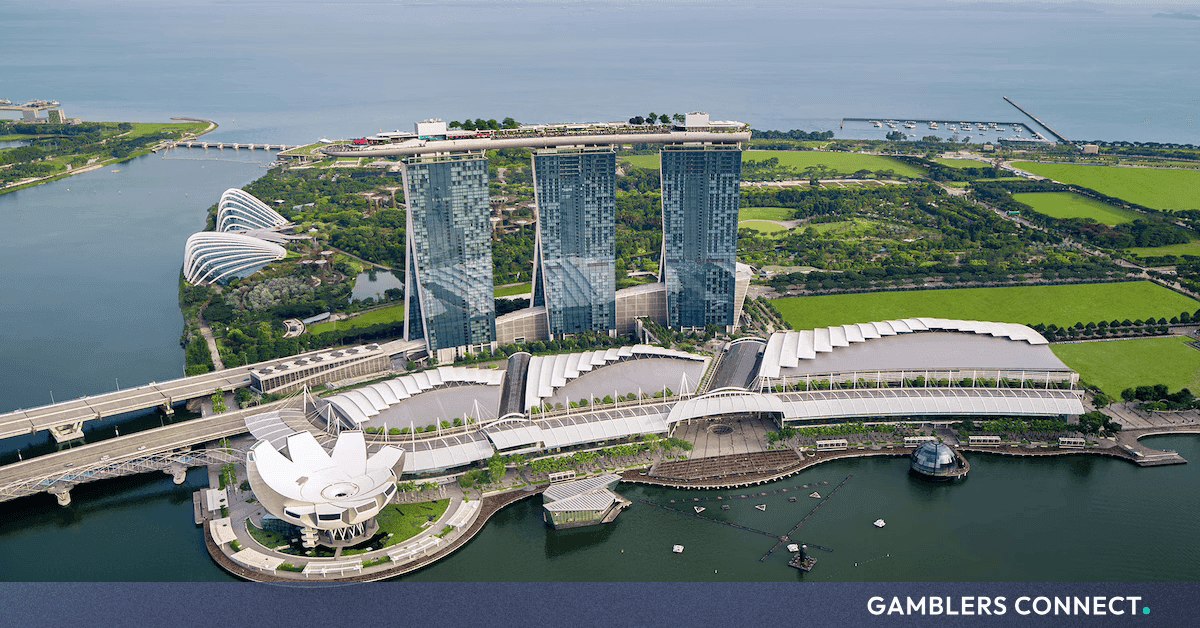
Puntos clave
- Marina Bay Sands registró un adjusted property EBITDA de $590 millones en el tercer trimestre de 2026, una caída del 20.6% respecto a 2025.
- Net revenue del resort de Singapur fue $1.29 mil millones, un descenso interanual del 9.9%, y casino revenue cayó 14.9% a $916 millones.
- El non-rolling chip drop subió 12.6% a $2.87 mil millones, pero la win percentage cayó a 18.7% desde 24.5%, reduciendo ingresos de mesa.
- Los ingresos por habitaciones subieron a $162 millones con una ocupación de 95.8% y revenue per available room de $994.
- Las Vegas Sands reportó net revenue de $3.22 mil millones y adjusted property EBITDA consolidado de $1.12 mil millones para el grupo.
Marina Bay Sands (MBS) registró un EBITDA ajustado de propiedad de $590 millones en el tercer trimestre de 2026, una caída del 20.6% respecto a los $743 millones del mismo periodo de 2025. La compañía atribuye la contracción principalmente a una menor win percentage en fichas no rodantes que redujo los ingresos del casino, según la presentación de resultados de la matriz Las Vegas Sands del 21 de octubre de 2026.
Resultados financieros clave
Net revenue en el resort integrado de Singapur se redujo 9.9% interanual a $1.29 mil millones, desde $1.44 mil millones. El segmento de casino cayó 14.9% a $916 millones, lo que estrechó el margen de EBITDA de la propiedad en 6.1 puntos porcentuales hasta 45.6%.
Para el acumulado de los primeros nueve meses de 2026, MBS alcanzó net revenues de $4.16 mil millones, un alza de 4.4%, mientras que el adjusted property EBITDA retrocedió 2.3% hasta $2.07 mil millones.
Desglose operativo: menor hold en mesas
La actividad en mesas mostró un aumento en volumen pero una caída en retención. El non-rolling chip drop subió 12.6% a $2.87 mil millones, pero la win percentage se redujo a 18.7% desde 24.5% un año antes. Las cifras sitúan la pérdida de rentabilidad en la menor proporción de fondos retenidos en las mesas, no en una caída del volumen de apuestas masivas.
El rolling chip volume disminuyó 7.1% a $8.43 mil millones y su win rate bajó de 4.84% a 4.53%. Las Vegas Sands estimó que el EBITDA hubiera sido $4 millones mayor, en $594 millones, si el rolling chip hold hubiera igualado su valor teórico de 4.6%, frente a una variación positiva de $43 millones el año anterior. Además, el win por unidad por día en juegos de mesa cayó de $21,380 a $17,920.
El slot handle aumentó 2.1% a $6.54 mil millones, con hold estable en 4.4%.
Fortaleza del negocio hotelero y no gaming
Los ingresos por habitaciones subieron a $162 millones desde $154 millones, sostenidos por una ocupación de 95.8% y una tarifa diaria promedio entre $982 y $1,038, que impulsó el revenue per available room a $994. Food and beverage alcanzó $104 millones, los ingresos del mall se mantuvieron en $70 millones y convention, retail y otros crecieron 2.4% a $42 millones.
Desempeño del grupo y financiación de expansión
A nivel de grupo, Las Vegas Sands reportó net revenue de $3.22 mil millones y adjusted property EBITDA consolidado de $1.12 mil millones, por debajo de $1.34 mil millones en el periodo comparativo. Las operaciones de Macao contribuyeron $529 millones en un trimestre en que el gross gaming revenue de ese mercado descendió 3.8%.
Durante el trimestre, Las Vegas Sands recompró $950 millones en acciones y anunció un aumento del dividendo recurrente de 20% para 2027, fijándolo en $1.44 por acción anuales. El capex en Marina Bay Sands alcanzó $121 millones en el trimestre, y la compañía dispone de $4.57 mil millones disponibles mediante una delayed draw term loan facility destinada al proyecto mayor de expansión del resort.
Patrick Dumont, chairman y CEO de Las Vegas Sands, describió el desempeño en Singapur como sólido a pesar de la caída en ganancias y subrayó que la expansión añadirá capacidad de suites y una arena de última generación pensada como un centro regional de entretenimiento.
Perspectiva de agencias y contexto
Las agencias de calificación han destacado la generación de caja del resort como soporte para el grupo; Moody's mantiene una perspectiva estable para Las Vegas Sands pese a los compromisos de desarrollo en curso.
Preguntas frecuentes
¿Cuál fue el EBITDA ajustado de Marina Bay Sands en el tercer trimestre de 2026?
El adjusted property EBITDA fue de $590 millones en el tercer trimestre de 2026, una disminución del 20.6% respecto a los $743 millones del mismo periodo de 2025, según la presentación de Las Vegas Sands del 21 de octubre de 2026.
Qué factor operativo explicó la caída en los resultados del casino en Q3 2026?
La caída se explicó por una menor win percentage en fichas no rodantes, que bajó a 18.7% desde 24.5% interanual, pese a que el non-rolling chip drop aumentó 12.6% a $2.87 mil millones.
Cómo se comportaron los segmentos no gaming durante el trimestre?
Los segmentos no gaming aportaron resiliencia: total room revenues subieron a $162 millones desde $154 millones, con una ocupación del 95.8% y un revenue per available room de $994; food and beverage llegó a $104 millones.
Qué informó Las Vegas Sands a nivel de grupo en el mismo trimestre?
El grupo reportó net revenue de $3.22 mil millones y adjusted property EBITDA consolidado de $1.12 mil millones, además de recompras de $950 millones en acciones y un dividendo recurrente anual de $1.44 por acción para 2027.
Etiquetas
Sobre el autor

Emilio Navarro
Corresponsal de tecnología del sector
Emilio Navarro cubre la tecnología y el negocio transversal del iGaming: plataformas, datos e IA, herramientas de cumplimiento, marketing de afiliados, resultados financieros y las historias que no encajan en una sola rúbrica. Sus crónicas abren con el anuncio, citan proveedores y cifras tal como se publicaron y mantienen una sana distancia con el lenguaje de los comunicados. Cuando un proveedor presenta un nuevo motor o cambian las reglas del juego publicitario, Emilio Navarro cuenta qué cambia de verdad.
Más de Emilio Navarro









