SJM reporta ingresos netos de HK$11,590 millones en el primer semestre tras la salida de casinos satélite
Informe interino muestra una línea superior más pequeña, un margen más amplio y una deuda de HK$30.2bn tras la salida de satélites.
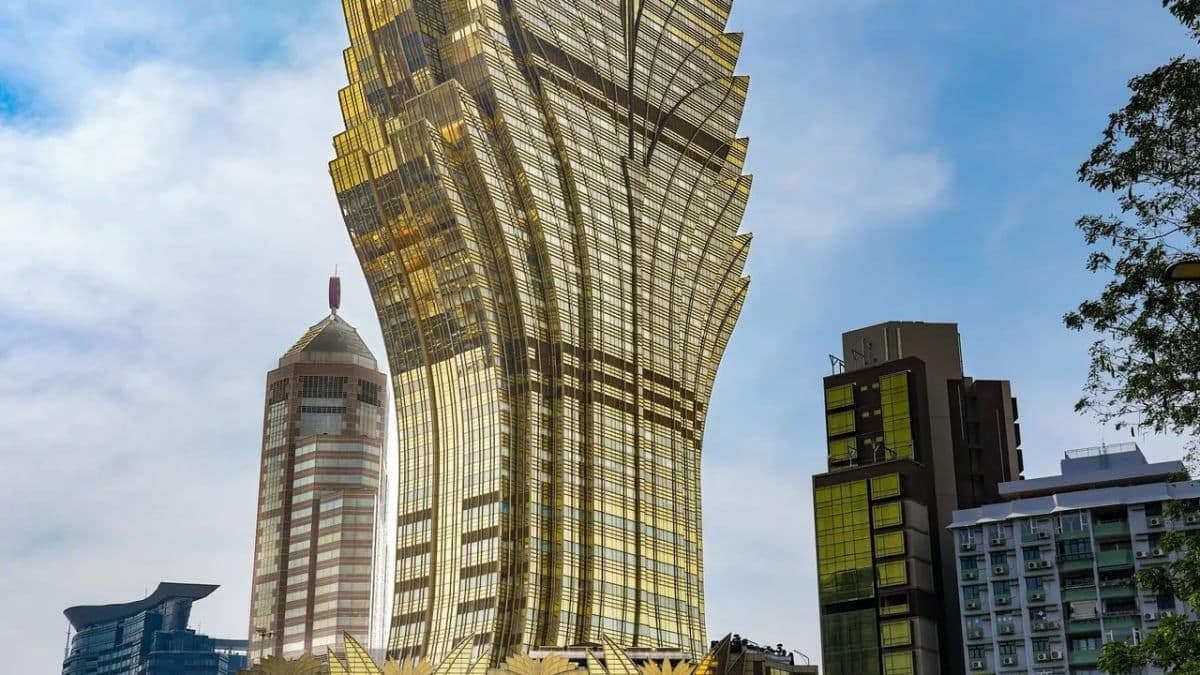
Puntos clave
- SJM reportó ingresos netos de HK$11,590 millones en H1 2026, una caída del 20.8% interanual.
- El EBITDA ajustado aumentó un 3.3% a HK$1,701 millones y el margen se amplió al 14.7%.
- La cuota de SJM del GGR de Macao cayó al 9.8% desde el 12.9% tras perder nueve casinos satélite.
- La deuda del grupo aumentó a HK$30,217 millones al 30 de junio de 2026 y la relación de deuda se elevó al 56.2%.
- El GGR de Grand Lisboa Palace aumentó un 12.9%, pero su EBITDA de propiedad ajustado cayó a HK$22 millones.
SJM Holdings reportó ingresos netos totales de HK$11,590 millones para los seis meses hasta el 30 de junio de 2026, una disminución de 20.8% respecto a HK$14,640 millones un año antes, mientras que el EBITDA ajustado aumentó un 3.3% a HK$1,701 millones, dijo el grupo en su informe interino presentado el 28 de septiembre de 2026. Este periodo es el primer semestre de la empresa sin los nueve casinos satélite que dejaron su contabilidad durante 2025; la dirección dice que el enfoque ahora está en optimizar la productividad de los activos en medio de una mayor pérdida y una mayor deuda.
Informe interino de SJM 2026: ingresos, EBITDA y el efecto satélite
La caída de ingresos refleja la ausencia de los nueve casinos satélite, que generaron HK$5,647 millones de ingresos brutos de juego (GGR) y solo HK$153 millones de EBITDA ajustado de propiedad en el primer semestre de 2025. Los ingresos netos de juego del grupo cayeron un 22.5% a HK$10,560 millones y el ingreso bruto de juego disminuyó un 18.5% a HK$12,084 millones (aproximadamente $1.55 mil millones).
Las comisiones e incentivos aumentaron un 27.8% a HK$1,524 millones. El GGR de juegos electrónicos bajó un 29.1% y el GGR no por rodillo, que cubre el juego de mercado masivo, cayó un 21.8%, mientras que el GGR por rodillo aumentó un 32.9% a HK$1,461 millones. El margen de EBITDA ajustado se amplió a 14.7% desde el 11.2% un año antes.
Cuota de mercado en Macao y satélites: cómo cambió la huella de SJM
La cuota de SJM del ingreso bruto de juego de Macao cayó a 9.8% desde el 12.9% un año antes. Su cuota de ingresos de tablas de mercado masivo cayó al 12.3% desde el 16.1%, mientras que la cuota de GGR VIP aumentó a 4.2% desde 3.7%.
El contexto regulatorio fue la revisión de 2022 de la ley de juegos de Macao, que requería que los casinos satélite operaran solo en locales de propiedad de un concesionario después de finales de 2025. El informe interino menciona: "El 30 de diciembre de 2025, Casino L'Arc Macao se convirtió en uno de los casinos autopromovidos bajo SJM, mientras que los otros ocho casinos satélite cesaron operaciones durante 2025." Las ventas eliminaron GGR de bajo margen de la línea superior de SJM.
Más ingresos de juego en casinos gestionados por SJM; rendimiento por propiedad
Excluyendo los satélites, SJM dice que sus propios casinos generaron HK$12,084 millones de GGR en el primer semestre de 2026, comparado con HK$9,174 millones un año antes — un aumento de aproximadamente el 32% según las cifras del informe. Las ganancias se concentraron en las propiedades de la Península.
Grand Lisboa Palace en Cotai aumentó el GGR 12.9% a HK$3,315 millones, pero su EBITDA ajustado de propiedad cayó un 73.2% a HK$22 millones y la ocupación hotelera disminuyó al 92.9% desde el 98.1%.
El GGR de Grand Lisboa aumentó un 7.1% a HK$3,838 millones, con EBITDA de propiedad estable en HK$860 millones.
Otras propiedades, que incluyen Casino Lisboa, Casino Oceanus en Jai Alai y Casino L'Arc (adquirido en diciembre de 2025), vieron un aumento del GGR 85.7% a HK$4,931 millones y un aumento del EBITDA ajustado de propiedad del 44.2% a HK$939 millones.
El informe deja claro que los satélites generaron ingresos con muy poco margen; los nueve satélites produjeron un margen de EBITDA de propiedad inferior al 3% en el H1 2025. Redistribuir mesas de los satélites aumentó los ingresos de juego en los locales de SJM, pero no de manera uniforme en la contribución de beneficios.
Balance general, perfil de deuda y estructura de capital
SJM tenía HK$3,486 millones en efectivo y HK$30,217 millones de deuda al 30 de junio de 2026, comparado con HK$3,335 millones en efectivo y HK$27,257 millones de deuda un año antes. Los préstamos bancarios aumentaron a HK$18,347 millones desde HK$16,222 millones a finales de 2025.
En enero de 2026, una subsidiaria emitió US$540 millones de notas senior a 6.50% con vencimiento en 2031 para refinanciar préstamos bancarios sindicados; las notas que vencían en 2026 ya no estaban pendientes al 30 de junio. De una línea de crédito rotativa sindicada total de HK$11.5 mil millones, HK$2.35 mil millones permanecían disponibles al final del periodo. La relación de deuda aumentó a 56.2% desde el 54.4% a finales de 2025. El informe indica que el 63.7% de los préstamos vencen en uno a dos años y un 15.6% más vencen dentro de un año.
Un bono convertible de HK$1,906 millones que posee el accionista controlador, Sociedade de Jogos de Macau, S.A. (STDM), vence el 22 de junio de 2027.
Prioridades de gestión y respuestas operativas
La dirección dice que la transición a un modelo de gestión directa está completa y que las prioridades ahora son optimizar la productividad de los activos, fortalecer la propuesta al cliente premium y ejecutar un programa de reducción de costos en todo el grupo. El informe interino destaca la apertura de la segunda fase del área de juegos Crystal Palace en el Hotel Lisboa el 10 de agosto y la redistribución de mesas en el Grand Lisboa Palace.
"Tras la exitosa finalización de la transición a un modelo de gestión directa, el enfoque de la dirección se ha desplazado hacia la optimización de la productividad de los activos, el fortalecimiento de la propuesta al cliente premium y la mejora adicional de la competitividad general del Grupo y la resiliencia operativa," dice el informe.
La plantilla disminuyó a aproximadamente 19,400 al 30 de junio de 2026 desde unos 20,300 un año antes, una reducción de aproximadamente 900 empleados o el 4%. SJM no declaró dividendos interinos.
Dónde deja SJM los números y qué observar a continuación
El grupo muestra un mejor margen sobre una base más pequeña, mientras que la rigidez del balance general sigue siendo la verdadera limitación. Grand Lisboa Palace es la propiedad a observar: el GGR más alto aún no se ha traducido en un EBITDA de propiedad significativo, que fue de HK$22 millones sobre casi HK$3.94 mil millones de ingresos en el periodo. El colchón de refinanciamiento proporcionado por las notas de 2031 lleva un cupón del 6.50%, pero la mayoría de los préstamos vencen dentro de dos años, lo que hace crucial el éxito del programa de productividad antes de la próxima ronda de financiamiento.
Para el contexto del mercado sobre Macao y los cambios regulatorios que afectan a los concesionarios, consulte la cobertura reciente en las secciones regulación y noticias.
Preguntas frecuentes
¿Cuánto cambió el ingreso de SJM en la primera mitad de 2026?
Los ingresos netos totales de SJM para H1 2026 cayeron un 20.8% a HK$11,590 millones desde HK$14,640 millones en H1 2025, según el informe interino presentado el 28 de septiembre de 2026.
¿Por qué mejoró el EBITDA ajustado de SJM a pesar de la caída en los ingresos?
El EBITDA ajustado aumentó un 3.3% a HK$1,701 millones porque los nueve casinos satélite que dejaron el grupo en 2025 contribuyeron poco a los beneficios; esos satélites produjeron HK$5,647 millones de GGR pero solo HK$153 millones de EBITDA ajustado de propiedad en H1 2025, por lo que removerlos aumentó los márgenes del grupo.
¿Cuál es el perfil actual de deuda y vencimientos a corto plazo de SJM?
SJM tenía HK$30,217 millones de deuda al 30 de junio de 2026, con el 63.7% de los préstamos venciendo en uno a dos años y un 15.6% más venciendo dentro de un año; una subsidiaria emitió US$540 millones de notas senior a 6.50% con vencimiento en 2031 en enero de 2026.
¿Qué propiedad sigue siendo el eslabón más débil para SJM?
Grand Lisboa Palace sigue siendo el eslabón más débil: el GGR aumentó un 12.9% a HK$3,315 millones, pero el EBITDA ajustado de propiedad cayó un 73.2% a HK$22 millones y la ocupación hotelera disminuyó al 92.9% desde el 98.1%.
Etiquetas
Sobre el autor
Oliver Grant
Corresponsal de tecnología del sector
Oliver Grant cubre la maquinaria tecnológica y de negocio del iGaming: acuerdos de plataformas y datos, herramientas de IA y cumplimiento, cambios en la afiliación y el marketing, y las cifras trimestrales detrás de todo ello. Sus artículos abren con el anuncio, citan proveedores y cifras tal como se publicaron y separan la capacidad real de la promesa del comunicado. Cuando un proveedor lanza un nuevo motor o un regulador endurece las normas de publicidad, Oliver Grant explica qué cambia de verdad para las empresas implicadas.
Más de Oliver Grant









