Jumpman Gaming Asegura Victoria en Apelación de £13.2m de RGD sobre Giros Gratis
El Tribunal Superior revoca la decisión previa de HMRC, dictaminando que los giros gratis ganados en promociones de Mega Reel no generan responsabilidad de derechos de juego remoto para operadores de etiqueta blanca.
Puntos clave
- Jumpman Gaming ganó su apelación contra una evaluación de RGD de £13.2m sobre giros gratis.
- El Tribunal Superior dictaminó que los giros gratis de ofertas promocionales no están sujetos a responsabilidad de RGD.
- Se aconseja a los operadores revisar las posiciones históricas de RGD y considerar reclamaciones de reembolso potenciales.
- El aumento de impuestos de abril del 21% al 40% ya ha llevado a despidos y cierres en todo el sector.
Jumpman Gaming ha apelado con éxito una evaluación de £13.2m de derechos de juego remoto (RGD), con el Tribunal Superior estableciendo que la responsabilidad es nula y revocando un fallo anterior del Tribunal de Primera Instancia (FTT). Esta decisión libera al operador de etiqueta blanca, con sede en Guernsey, de los derechos sobre giros gratis otorgados a través de su juego promocional Mega Reel, aclarando un tratamiento fiscal en disputa que afecta al sector del juego remoto.
La Disputa Legal: Interpretación de RGD y Giros Gratis
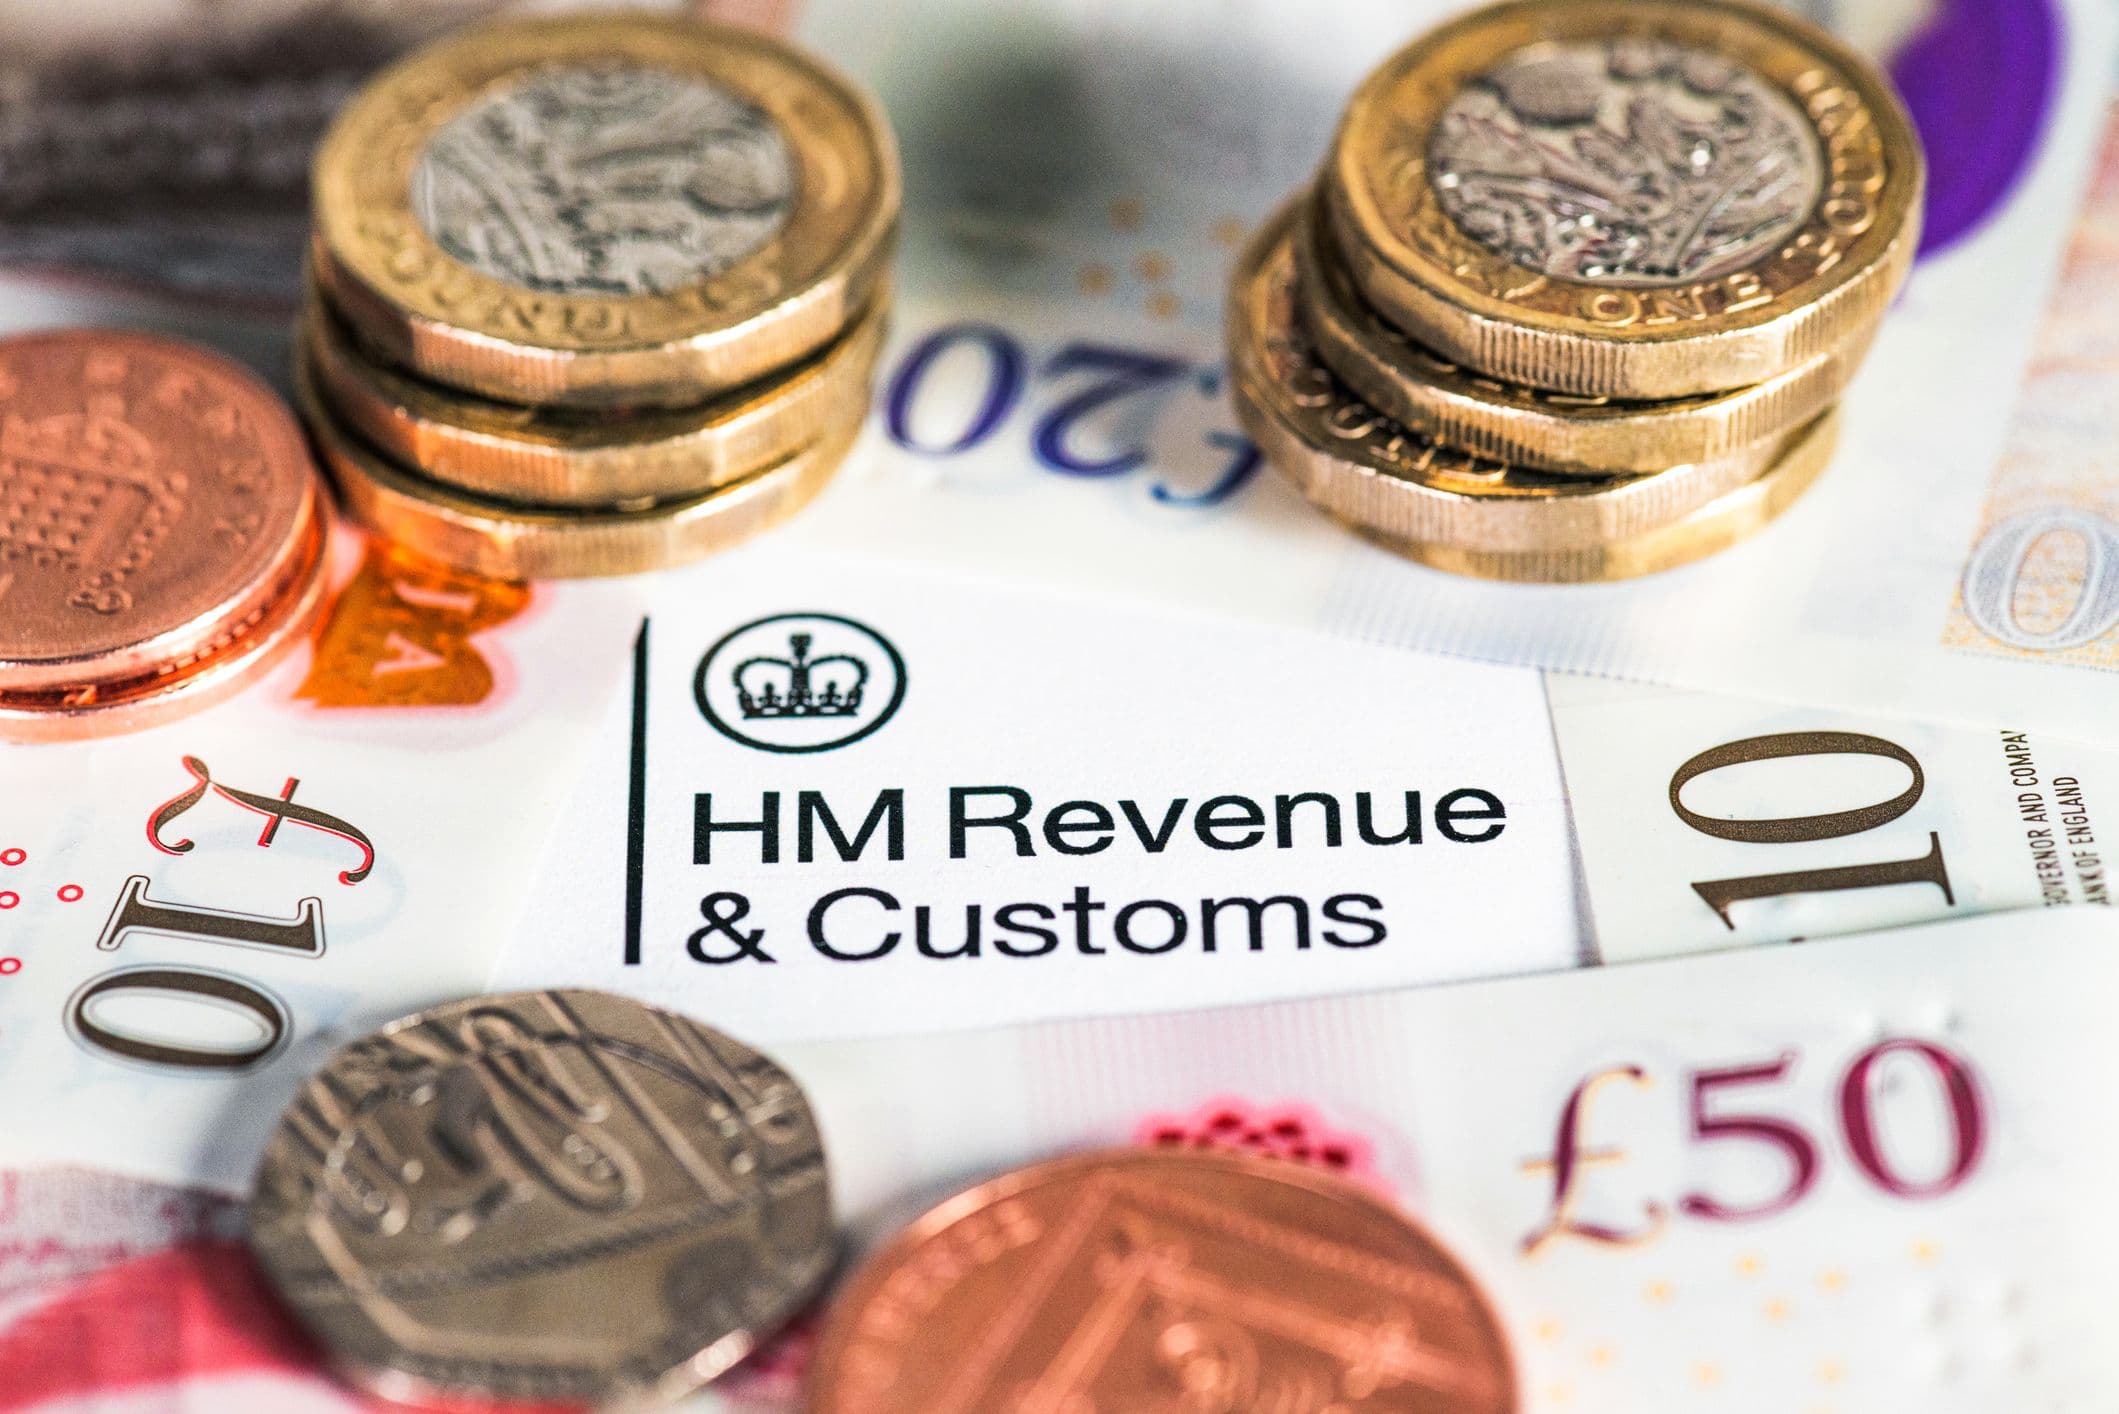
El caso giraba en torno al tratamiento de giros promocionales gratuitos y los giros adicionales ganados por los jugadores. Jumpman Gaming pagó RGD solo sobre el giro promocional original de Mega Reel, no sobre los giros gratuitos posteriores ganados. HM Revenue & Customs (HMRC) afirmó que estos giros adicionales eran 'pagos de juego' y gravables, opinión respaldada en septiembre de 2025 por el FTT. El Tribunal Superior, encabezado por el juez Swami Raghavan y el juez Guy Brannan, revocó esto, encontrando que el FTT había malinterpretado la Sección 159A(4) introducida por la Ley de Finanzas (No 2) de 2017 en el Capítulo 3 Parte 3 de la Ley de Finanzas de 2014.
"[El tribunal anterior] llegó a la conclusión equivocada al aplicar esa distinción,” escribieron los jueces Raghavan y Brannan en un fallo de 24 páginas, sosteniendo que el impuesto no puede rastrearse a través de "docenas de transacciones intermedias" desde la promoción original.
Razonamientos del Tribunal Superior sobre Derechos de Juego Remoto
El Tribunal Superior determinó que los giros gratis obtenidos de la oferta promocional inicial de Mega Reel entran dentro de una exclusión legal, y por lo tanto no generan una responsabilidad de RGD. El tribunal afirmó explícitamente que el enfoque del FTT había sido “erróneo.” El hallazgo anterior de que no se debía responsabilidad sobre la oferta de bienvenida no fue perturbado. El fallo enfatizó que los intentos de atribuir derechos a través de sucesivas transacciones de giros gratis no estaban respaldados por el marco legislativo establecido por las Leyes de Finanzas de 2017 y 2014.
Impacto Inmediato en los Operadores de Juego Remoto
El fallo tiene implicaciones de gran alcance para los operadores de casino en línea y el sector del juego remoto en general. La firma de abogados especializada Resolution Tax observó que los operadores han aplicado diferentes tratamientos de RGD a los giros promocionales gratis; algunos contabilizaron el RGD, otros no. Las empresas que anticipan una exposición fiscal retrospectiva pueden haber ajustado ya las provisiones, las responsabilidades contingentes o las posiciones fiscales reportadas, mientras que aquellas que pagaron RGD histórico ahora pueden tener bases para reclamar reembolsos.
Resolution Tax aconseja a los operadores que "deben revisar las posiciones históricas como prioridad," tanto para mitigar riesgos como para buscar oportunidades de reclamaciones de reembolso retrospectivo si aplica. Los detalles de las conclusiones del Tribunal Superior aclaran la postura fiscal permitida sobre las promociones de giros gratis para futuras conformidades y auditorías.
Contexto del Sector: Cambios Fiscales y Presiones Comerciales
El aumento de RGD de abril del 21% al 40% ya ha producido efectos significativos en el sector. Grandes operadores, incluyendo Betfred, Entain y bet365, han implementado despidos y cerrado puntos de venta en respuesta a las cargas fiscales incrementadas. En septiembre, el fundador de Betfred, Fred Done, advirtió que un aumento del gobierno en los derechos sobre juegos de máquinas del 20% al 40% podría provocar más recortes operativos, a la espera de confirmación en el próximo Presupuesto de Otoño.
Estos cambios regulatorios y fiscales refuerzan la importancia de la vigilancia en el cumplimiento fiscal y legal en todo el sector. La resolución del caso de Jumpman aporta un grado de claridad sobre el tratamiento de los giros promocionales, pero el entorno de derechos más amplio sigue siendo volátil, subrayando el papel central de la gestión de riesgos para los operadores que negocian posiciones fiscales históricas y prospectivas.
Próximos Pasos para los Operadores Tras la Decisión de Giros Gratis de RGD
Los operadores deben ahora:
- Auditar el tratamiento histórico de RGD para giros promocionales, centrándose en las posiciones adoptadas desde la decisión original del FTT.
- Evaluar las provisiones existentes, las responsabilidades contingentes y las divulgaciones fiscales a la luz de los hallazgos del Tribunal Superior.
- Evaluar y buscar reclamaciones de reembolso donde se haya pagado incorrectamente RGD.
- Monitorear desarrollos sobre futuros aumentos fiscales o cambios regulatorios, especialmente a medida que se acerca el Presupuesto de Otoño.
También se alienta a los operadores a considerar la estructuración futura de ofertas promocionales y la contabilidad fiscal correspondiente para seguir alineados con esta interpretación aclarada. Mantener una comunicación cercana con asesores legales y fiscales, y escanear activamente el panorama legislativo en evolución, serán pasos críticos a medida que los requisitos fiscales continúen evolucionando para las empresas de juego remoto.
Preguntas frecuentes
¿Cuál fue el tema central de la apelación de RGD de Jumpman Gaming?
La disputa principal fue si los giros gratis obtenidos del juego promocional Mega Reel debían considerarse pagos de juego gravables bajo el impuesto de juegos remotos. El Tribunal Superior determinó que caen dentro de una exclusión legal y no están sujetos a RGD.
¿En qué se diferenció la decisión del Tribunal Superior de la del Tribunal de Primera Instancia?
El Tribunal de Primera Instancia estuvo de acuerdo con HMRC en que los giros adicionales eran gravables, pero el Tribunal Superior revirtió esto, dictaminando que no había responsabilidad de RGD por los giros gratis obtenidos a través de ofertas promocionales.
¿Qué deben hacer los operadores tras este fallo de RGD?
Los operadores deberían revisar inmediatamente sus posiciones fiscales históricas en relación con giros promocionales gratis, evaluar posibles reclamaciones de reembolso y alinear la contabilidad fiscal futura con la interpretación aclarada.
¿Cómo impacta esta decisión al sector del juego remoto en general?
La decisión tiene implicaciones inmediatas, ya que los operadores habían tenido tratamientos de RGD inconsistentes para giros gratis. El fallo fomenta el cumplimiento uniforme y abre oportunidades para reclamaciones de reembolso históricas.
¿Cómo afectan los cambios fiscales más amplios a los operadores de juegos en línea?
El aumento de RGD de abril del 21% al 40% ha llevado a operadores importantes como Betfred, Entain y bet365 a implementar despidos y cierres minoristas, reflejando las presiones comerciales del sector.
Etiquetas
Sobre el autor
Marcus Webb
Corresponsal de operaciones del sector
Marcus Webb cubre las operaciones de la industria del juego: estrategia de operadores, fusiones y adquisiciones, entradas en mercados y lanzamientos de producto, desde rebrandings de casas de apuestas hasta migraciones completas de plataforma. Sus artículos citan empresas, valoraciones y jurisdicciones tal como se divulgaron y separan el anuncio de su impacto en el mercado. Cuando un grupo consolida una marca o un aspirante entra en un nuevo estado, Marcus Webb explica quién gana, quién paga y qué se cierra el próximo trimestre.
Más de Marcus Webb