La Rioja publica el registro fiscal de máquinas de juego para el 4.º trimestre de 2026
Resolución 4/2026 publicada el 14 de octubre fija plazos de alegaciones y pago en enero de 2027.
Puntos clave
- La Dirección General de Tributos de La Rioja aprobó la Resolución 4/2026 el 8 de octubre y se publicó el 14 de octubre de 2026.
- El registro incluye las autorizaciones de explotación de máquinas y sirve para la gestión de la tasa sobre juegos de suerte, envite o azar conforme a la Ley 10/2017.
- Los interesados tienen diez días desde la publicación para consultar el registro y presentar alegaciones en la sede de la Dirección General de Tributos en Logroño.
- La liquidación y el pago de la tasa del cuarto trimestre deben realizarse telemáticamente entre el 1 y el 21 de enero de 2027 usando el modelo 094.
- Tras la exposición pública, los contribuyentes cuentan con un mes para recurso de reposición o reclamación económico-administrativa, sin posibilidad de tramitar ambas vías simultáneamente.
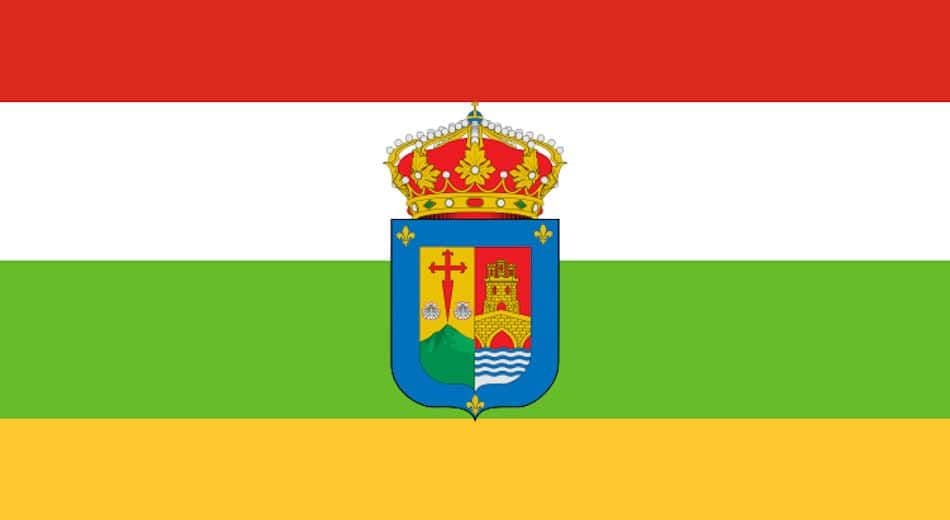
La Dirección General de Tributos de La Rioja aprobó mediante Resolución 4/2026, de 8 de octubre, el registro de autorizaciones de explotación de máquinas de juego y la correspondiente tasa fiscal sobre juegos de suerte, envite o azar para el cuarto trimestre de 2026. La resolución se publicó en el Boletín Oficial de La Rioja el 14 de octubre de 2026 y establece los plazos para la consulta, presentación de alegaciones y la liquidación telemática de la tasa.
Qué contiene el registro fiscal de máquinas de juego en La Rioja
El registro recoge las autorizaciones de explotación de máquinas de juego vigentes en la comunidad autónoma y sirve de base para la gestión tributaria de la tasa prevista en la normativa regional. Las cuotas fijas de la tasa dependen de la tipología de la máquina y del número de jugadores, conforme a lo dispuesto en la Ley 10/2017.
La publicación del registro en el Boletín Oficial de La Rioja cumple a la vez la función de notificación colectiva de las liquidaciones a los sujetos pasivos, de acuerdo con la Ley General Tributaria.
Plazo para consultar el registro y presentar alegaciones (diez días)
Los interesados disponen de un plazo de diez días naturales, contados desde el día siguiente al de la publicación de la resolución en el Boletín Oficial de La Rioja, para consultar el registro y formular las alegaciones que consideren oportunas. La consulta puede realizarse en las dependencias de la Dirección General de Tributos, ubicadas en la calle Portales, 46, de Logroño.
Después del periodo de exposición pública, los contribuyentes tienen un mes para iniciar las vías impugnatorias administrativas previstas: recurso potestativo de reposición ante la Dirección General de Tributos o reclamación económico-administrativa ante el Tribunal Económico-Administrativo de La Rioja. Estas dos vías no pueden tramitarse de forma simultánea.
Plazos y trámite de liquidación: enero de 2027
La presentación de la liquidación y el pago de la tasa correspondiente al cuarto trimestre de 2026 deberán realizarse por vía telemática entre el 1 y el 21 de enero de 2027 utilizando el modelo normalizado 094. La resolución fija ese periodo como el único intervalo habilitado para la autoliquidación y el ingreso de la tasa para este trimestre.
Recurso administrativo y reclamación económico-administrativa
Tras la finalización del periodo de exposición pública y una vez notificadas colectivamente las liquidaciones, los contribuyentes que consideren afectadas sus obligaciones fiscales disponen de las siguientes opciones: presentar un recurso potestativo de reposición ante la Dirección General de Tributos de La Rioja o interponer una reclamación económico-administrativa ante el Tribunal Económico-Administrativo de La Rioja. El ordenamiento impide tramitar ambas vías de forma simultánea.
Implicaciones prácticas para explotadores y asesores fiscales
Los titulares de autorizaciones de explotación de máquinas de juego deben revisar el registro publicado y, si procede, presentar alegaciones en el plazo de diez días. También deben preparar la documentación y los procedimientos para presentar la liquidación por vía telemática entre el 1 y el 21 de enero de 2027 mediante el modelo 094.
Para asesores fiscales y gestores de locales de juego la resolución obliga a coordinarse con la Dirección General de Tributos para confirmar datos de autorizaciones y garantizar que la autoliquidación se presenta en el plazo señalado. La dependencia competente en Logroño es la sede donde se formaliza la consulta presencial del registro.
Dónde consultar la normativa y la resolución
La Resolución 4/2026, de 8 de octubre, apareció publicada en el Boletín Oficial de La Rioja el 14 de octubre de 2026; esa publicación es el punto de partida de los cómputos de plazo. Las referencias administrativas y el marco jurídico aplicable se remiten a la Ley 10/2017 para la determinación de las cuotas fijas en función de la tipología de máquina y del número de jugadores.
Para asuntos de cumplimiento y obligaciones fiscales relacionados con el sector del juego, los operadores suelen consultar también recursos sectoriales y secciones especializadas en regulación y news para seguir comunicaciones oficiales y plazos administrativos.
Miguel Sandoval, Corresponsal de regulación.
Preguntas frecuentes
¿Qué establece la Resolución 4/2026 publicada por La Rioja?
La Resolución 4/2026, de 8 de octubre, crea el registro de autorizaciones de explotación de máquinas de juego y fija la base para la gestión de la tasa fiscal sobre juegos de suerte, envite o azar para el cuarto trimestre de 2026; fue publicada en el Boletín Oficial de La Rioja el 14 de octubre de 2026.
¿Cuánto tiempo hay para presentar alegaciones al registro?
Los interesados disponen de diez días naturales desde el día siguiente a la publicación en el Boletín Oficial de La Rioja para consultar el registro y presentar alegaciones en las dependencias de la Dirección General de Tributos en calle Portales, 46, Logroño.
¿Cuál es el plazo para la liquidación y el pago de la tasa del cuarto trimestre?
La presentación de la liquidación y el pago de la tasa para el cuarto trimestre de 2026 debe realizarse por vía telemática entre el 1 y el 21 de enero de 2027 utilizando el modelo normalizado 094.
¿Qué vías administrativas existen tras la exposición pública del registro?
Tras la finalización del periodo de exposición pública, los contribuyentes tienen un mes para interponer recurso potestativo de reposición ante la Dirección General de Tributos o presentar una reclamación económico-administrativa ante el Tribunal Económico-Administrativo de La Rioja; no pueden tramitarse ambas simultáneamente.
Etiquetas
Sobre el autor
Miguel Sandoval
Corresponsal de regulación
Miguel Sandoval sigue la legislación del juego, las licencias y las medidas de los reguladores: de la DGOJ española y las autoridades latinoamericanas a la UKGC, la MGA y el mapa estado por estado en Norteamérica. Sus artículos responden con precisión a tres preguntas — qué cambió, dónde y a quién afecta — con jurisdicciones, fechas y sanciones citadas tal como se publicaron. Operadores y responsables de cumplimiento leen a Miguel Sandoval para saber qué normativa se movió antes de su próxima reunión.
Más de Miguel Sandoval