La CFTC plantea redefinir el término 'swap' mientras tribunales divergen sobre Kalshi
Dos reglas enviadas a la Casa Blanca buscan incluir contratos de evento y excluir juegos de casino.
Puntos clave
- La CFTC remitió el 28 de septiembre de 2026 dos reglas que buscan redefinir "swap": una para incluir contratos por evento y otra para excluir productos estilo casino.
- El Sexto Circuito falló el 25 de septiembre de 2026 que Kalshi no demostró que sus contratos deportivos sean swaps, permitiendo la aplicación de leyes de Ohio y Tennessee.
- El Noveno Circuito llegó a una conclusión similar en agosto de 2026, mientras que el Tercer Circuito falló a favor de Kalshi en abril de 2026, creando una división judicial.
- La norma final interina podría entrar en vigor sin comentario público y excluir los mercados vinculados a juegos de pura suerte.
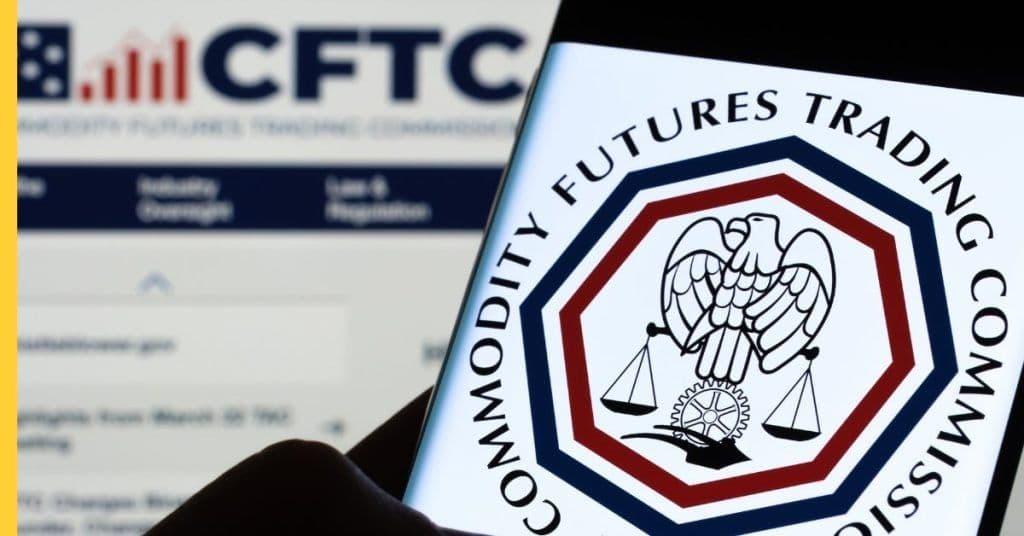
La Commodity Futures Trading Commission envió esta semana dos reglas a la Casa Blanca que buscan redefinir el término "swap", un concepto clave en la disputa sobre la jurisdicción de los mercados de predicción. Los expedientes llegaron a la Office of Information and Regulatory Affairs el 28 de septiembre de 2026; una propuesta ampliaría la definición para cubrir contratos por eventos y una norma final interina excluiría productos de estilo casino. Ninguna de las dos está catalogada como económicamente significativa y la agencia aún no ha publicado los textos.
Por qué importa la definición de "swap" para los mercados de predicción
La definición es central porque los swaps caen bajo la jurisdicción exclusiva de la Commodity Futures Trading Commission (CFTC). Plataformas como Kalshi han invocado ese estatus federal para oponerse a la regulación estatal sobre mercados de predicción. Si un contrato se considera swap, la CFTC tiene competencia exclusiva; si no, estados como Ohio y Tennessee podrían aplicar sus leyes de juego.
La intervención de la CFTC busca dar claridad normativa sobre qué contratos quedan dentro del paraguas federal y cuáles no. Dodd-Frank autoriza a la agencia a precisar la noción de "swap", lo que convertirá la regla en un argumento regulatorio adicional en litigios, aunque no garantiza deferencia judicial automática tras la sentencia del Tribunal Supremo en Loper Bright (2024).
Calendario legal y la división de tribunales que empuja hacia el Tribunal Supremo
Las fechas proceden del litigio reciente. El 25 de septiembre de 2026 el Tribunal de Apelaciones del Sexto Circuito emitió una decisión unánime señalando que Kalshi no demostró que sus contratos deportivos sean swaps, lo que dejó abierta la aplicación de las leyes de juego de Ohio y Tennessee. El Sexto Circuito consideró que esos contratos no dependen de eventos con una consecuencia financiera, económica o comercial.
El Noveno Circuito adoptó una conclusión similar en agosto de 2026 en un caso de Nevada. En contraste, el Tercer Circuito falló a favor de Kalshi en abril de 2026, por 2-1. Esa disparidad entre circuitos alimenta la probabilidad de que el Tribunal Supremo tenga que dirimir la cuestión sobre la interpretación estatutaria.
Qué propone la CFTC: eventos dentro, casino fuera
Los dos expedientes presentados a la OIRA siguen rumbos distintos pero complementarios: la propuesta de regla ampliaría el alcance del término "swap" para incluir contratos basados en eventos, lo que colocaría a instrumentos como mercados deportivos y otros mercados de evento dentro de la jurisdicción federal. La norma final interina, por su parte, excluiría explícitamente productos "de estilo casino" —contratos vinculados a juegos de pura suerte— del alcance de la definición.
La Comisión, presidida por Michael Selig, ya había sugerido en junio que los contratos sobre juegos de pura suerte probablemente "se encontrarían contrarios al interés público". Una regla interina puede entrar en vigor sin comentario público previo, por lo que la exclusión de productos tipo casino podría aplicarse antes que la definición ampliada de eventos.
"Los contratos sobre juegos de pura suerte probablemente se encontrarían contrarios al interés público", escribió la Comisión en su propuesta de junio, según el expediente.
Consecuencias prácticas para plataformas y para la política estatal
Leídas en conjunto, las presentaciones trazan un carril federal estrecho: los contratos deportivos y otros contratos por eventos quedarían dentro de la definición de swap, mientras que mercados vinculados a tragaperras y juegos de mesa quedarían fuera. Eso limitaría los mercados de predicción relacionados con el juego a eventos deportivos y otros eventos con valor informativo, que es la postura que defiende el sector.
La industria organizada también ha influido en el encuadre. La Coalition for Prediction Markets, grupo que representa a Kalshi y a Crypto.com entre otros, ha declarado su apoyo a prohibir mercados vinculados a máquinas tragamonedas y ruleta. Ese alineamiento reduce la fricción entre la posición regulatoria federal propuesta y la preferencia de algunas plataformas por concentrarse en mercados de evento.
Políticamente, la exclusión de los juegos de casino probablemente busque mitigar el rechazo legislativo. Ocho estados, incluyendo California y New York, aplican hoy prohibiciones legales sobre sweepstakes casinos de doble moneda. Mantener a los mercados de predicción apartados de tragaperras y juegos de mesa puede ayudar a evitar un rechazo estatal similar.
Críticas y puntos de fricción
Los opositores no se mostrarán satisfechos con una redefinición federal limitada. La American Gaming Association sostiene que los mercados de predicción representan una forma de juego que opera fuera de los marcos regulatorios estatales y tribales. El Sexto Circuito escribió en su fallo que los contratos deportivos de Kalshi, en la práctica, funcionan como apuestas deportivas.
Una definición federal reconfigurará los argumentos jurídicos, pero la palabra final sobre si un contrato deportivo constituye un swap probablemente la tendrá el Tribunal Supremo si el caso llega hasta allí.
Qué deben vigilar operadores y proveedores
Operadores, proveedores de tecnología y responsables de cumplimiento deben monitorizar la publicación oficial de los textos que la CFTC aún no ha difundido y seguir el calendario de OIRA. La diferencia entre una norma propuesta y una norma final interina es material: la interina puede entrar en vigor de inmediato. En la práctica, la norma propuesta acerca de contratos por eventos y la interina que excluye productos de casino crearán un nuevo mapa de cumplimiento para mercados de predicción.
Para el sector, la pregunta central sigue siendo operacional y legal: qué contratos quedan bajo la supervisión federal y cuáles estarán expuestos a la regulación estatal. Esa decisión determinará el diseño de productos, las estrategias de licencia y la atención regulatoria que afrontarán plataformas como Kalshi y otros actores citados por la Coalition for Prediction Markets.
Para lectura relacionada sobre implicaciones regulatorias en juegos y mercados vea análisis en la sección regulación y en temas de producto en b2b.
Preguntas frecuentes
Qué presentó exactamente la CFTC a la Casa Blanca el 28 de septiembre de 2026?
La CFTC envió dos expedientes a la Office of Information and Regulatory Affairs: una propuesta de regla para ampliar la definición de "swap" e incluir contratos por evento, y una norma final interina que excluiría productos de estilo casino; ninguno de los dos documentos ha sido publicado aún y no están clasificados como económicamente significativos.
Cómo afecta la propuesta de definición a los mercados de predicción deportivos?
La propuesta ampliaría la definición de swap para cubrir contratos basados en eventos, lo que situaría mercados deportivos y otros mercados de evento bajo la jurisdicción exclusiva de la CFTC; eso contrasta con la exclusión prevista para productos de pura suerte que quedarían fuera.
Por qué la división entre circuitos importa para el futuro de Kalshi?
La división es clave porque el Sexto y el Noveno Circuito consideraron que los contratos de Kalshi no son swaps, mientras que el Tercer Circuito falló a favor de Kalshi; esa disparidad aumenta la probabilidad de que el Tribunal Supremo tome la decisión final sobre la interpretación estatutaria.
Etiquetas
Sobre el autor
Renata Quiroga
Corresponsal de mercados de apuestas
Renata Quiroga cubre las apuestas deportivas y los mercados de predicción: lanzamientos de sportsbooks, tecnología de cuotas, contratos de eventos y las decisiones regulatorias que definen qué se puede apostar y dónde. Sus crónicas abren con el producto o la resolución, nombran operadores y plataformas con precisión y explican la mecánica sin jerga innecesaria. Cuando una casa entra en un mercado latinoamericano o una bolsa de predicciones lista un contrato polémico, Renata Quiroga cuenta qué cambia para el apostante.
Más de Renata Quiroga